Wilson Wu
Chef des revenus, Snappy
11 novembre 2026·12 min de lecture
Une addition de restaurant en Colombie-Britannique peut porter trois traitements fiscaux différents sur un même bout de papier. La nourriture est exemptée de la taxe de vente provinciale (TVP). L’alcool est assujetti à une TVP de 10 %. Un pourboire obligatoire n’est pas assujetti à la TVP, mais il l’est à la TPS. Si votre caisse applique un taux unique de 12 % à tout, l’addition est fausse dès la première table le soir de l’ouverture, et l’erreur retombe surtout sur votre client.
La solution est simple, mais elle doit se faire par catégorie d’article, pas par addition. Ce guide passe en revue ce que chaque ligne d’une addition de restaurant en C.-B. doit facturer en 2026, trois erreurs de configuration courantes et un test de dix minutes pour votre propre système.
Imaginez votre addition comme un sac d’épicerie contenant trois sortes d’articles. La nourriture reçoit une petite étiquette (TPS seulement). Les boissons alcoolisées reçoivent une étiquette plus grosse (TPS plus 10 % de TVP). Le pourboire automatique est une petite pochette à part : il reçoit l’étiquette de TPS, jamais celle de la TVP. Une bonne caisse colle la bonne étiquette sur chaque article au moment où il entre dans le sac. Une mauvaise colle la même grosse étiquette sur tout le sac à la fin.
La TVP s’applique à l’alcool et à une courte liste d’autres articles. Elle ne s’applique pas au repas. La province classe l’addition ainsi (gouvernement de la Colombie-Britannique) :
Les ventes groupées ont leur propre règle. Selon le bulletin provincial sur les ventes groupées (PST 316), la TVP s’applique généralement seulement à la juste valeur marchande de la partie taxable. Son exemple : si vous vendez un forfait repas qui comprend un verre de vin, vous percevez 10 % de TVP sur la juste valeur marchande du verre de vin, pas sur tout le forfait.
C’est important pour tout menu table d’hôte, forfait de banquet ou spécial du midi qui comprend une boisson. La caisse doit diviser un forfait en sa partie taxable et sa partie exemptée, sinon vous taxez tout ou rien.
Apportez une addition, on vérifie les taxes
Choisissez une addition récente avec repas, boissons et pourboire automatique, et on revoit ce que chaque ligne doit porter.
Vérifier mon additionLa TVP sur l’alcool est de 10 % du prix de vente, et elle doit apparaître sur sa propre ligne. La page de la C.-B. permet trois méthodes selon la façon dont vous affichez vos prix : prix hors taxes (10 % du prix avant taxes), prix incluant la TPS (facteur de 9,52 %) ou prix incluant la TPS et la TVP (facteur de 8,7 %). Dans tous les cas, la TVP doit figurer comme élément distinct sur ce que vous remettez au client.
La plupart des restaurants affichent leurs boissons avant taxes, donc le calcul est simple. Une ligne d’alcool de 60 $ porte 6,00 $ de TVP. La TPS se calcule sur le prix sans la TVP, comme l’indique l’ARC là où la TVP est perçue (Agence du revenu du Canada). Cette ligne porte donc 3,00 $ de TPS, pour un total de 69,00 $, soit 15 % combinés. Si votre menu affiche les boissons taxes comprises, demandez à votre comptable quel facteur s’applique et vérifiez que la caisse recalcule le même résultat.
Un pourboire obligatoire ne porte pas de TVP, mais il porte la TPS. Deux administrations appliquent deux règles à la même ligne, et c’est pourquoi les configurations tournent mal.
Pour la TVP, la province est claire : aucune TVP sur les pourboires obligatoires, même s’ils sont calculés uniquement sur les boissons taxables (gouvernement de la Colombie-Britannique). Pour la TPS, la règle fédérale va dans l’autre sens. Un pourboire donné librement par le client n’est pas assujetti à la TPS/TVH, mais un montant obligatoire ou suggéré ajouté à l’addition l’est (Agence du revenu du Canada).
Un pourboire automatique de 18 % pour une grande tablée porte donc 5 % de TPS et 0 % de TVP. Le pourboire que le client saisit sur le terminal après le repas est son propre choix : il ne porte aucune taxe. Votre caisse doit traiter ces deux cas comme deux choses différentes.
Une mise en garde. La page de la C.-B. ne traite pas des pourboires volontaires, des frais de service non obligatoires, des frais de livraison ni des frais d’entrée. Si vous en facturez, confirmez le traitement auprès du ministère des Finances ou de votre comptable plutôt que de deviner.
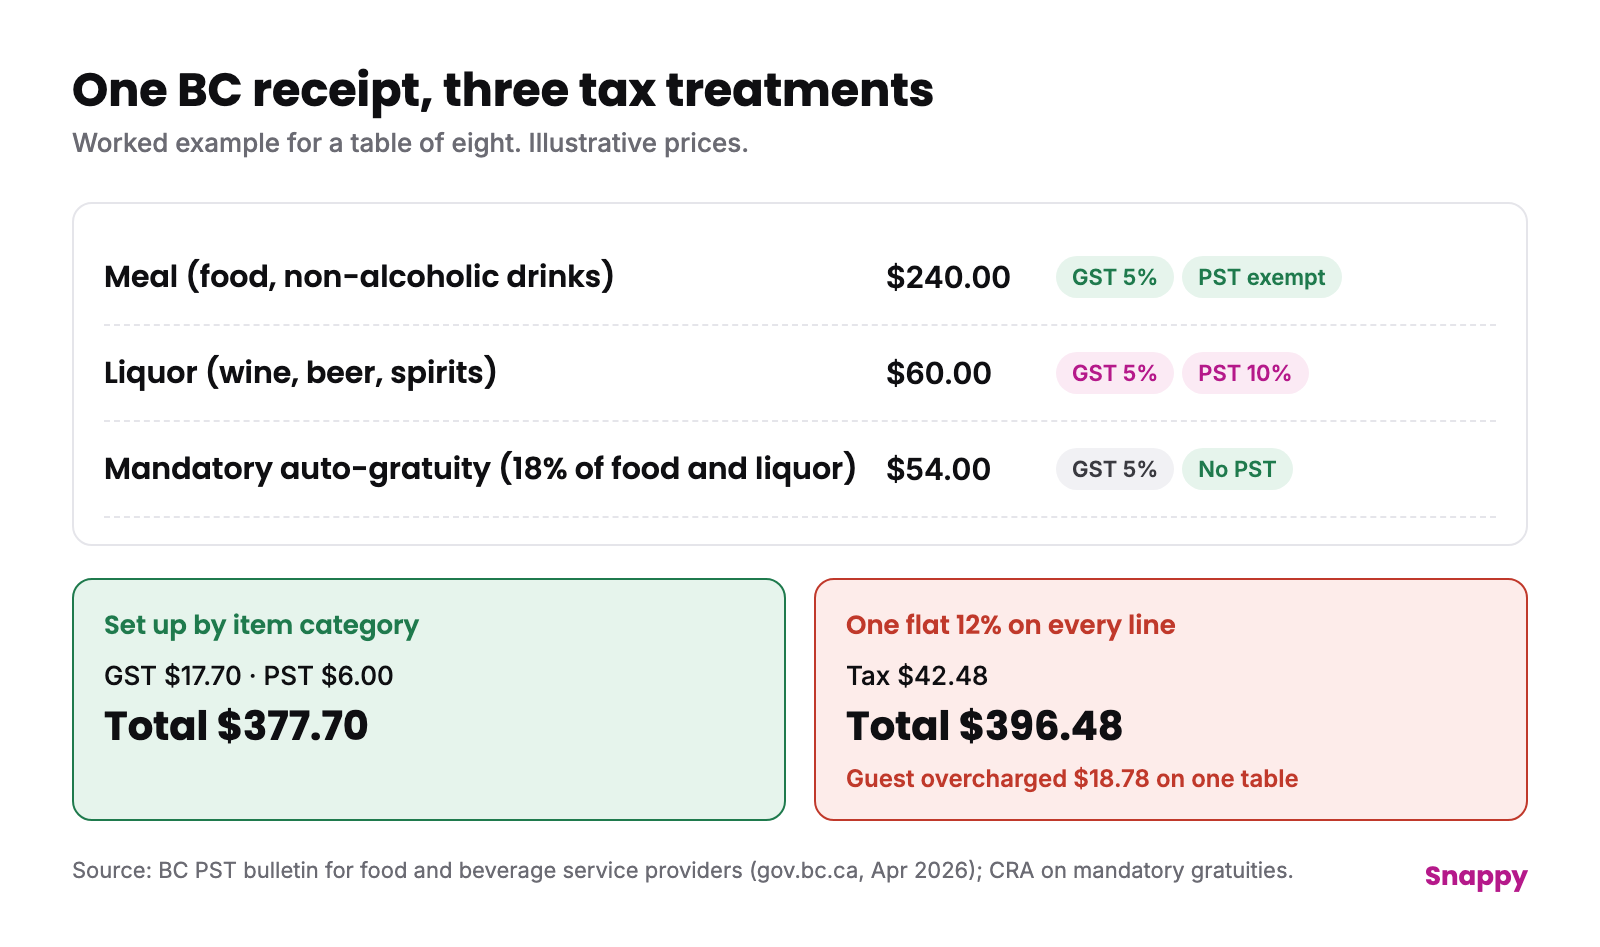
Prenons une table de huit avec des prix fictifs : un repas de 240,00 $, 60,00 $ d’alcool et un pourboire automatique obligatoire de 18 % sur la nourriture et l’alcool avant taxes, soit 54,00 $.
| Ligne | Montant | TPS 5 % | TVP | Total de la ligne |
|---|---|---|---|---|
| Repas | 240,00 $ | 12,00 $ | Exempté | 252,00 $ |
| Alcool | 60,00 $ | 3,00 $ | 10 % = 6,00 $ | 69,00 $ |
| Pourboire automatique (obligatoire) | 54,00 $ | 2,70 $ | Aucune | 56,70 $ |
| Total | 354,00 $ | 17,70 $ | 6,00 $ | 377,70 $ |
Passons maintenant le même tableau dans l’erreur du taux uniforme de 12 %, soit 5 % de TPS plus 7 % de TVP sur chaque ligne. La TVP devient 16,80 $ sur le repas, 4,20 $ sur l’alcool et 3,78 $ sur le pourboire, soit 24,78 $ au total au lieu de 6,00 $. Le client paie 396,48 $, donc 18,78 $ de trop. Seule la ligne d’alcool est trop basse : 7 % de TVP au lieu de 10 %, il manque 1,80 $.
Les deux erreurs comptent. Surfacturer le repas est une erreur visible du client, sur un reçu qu’il peut photographier et publier. Sous-facturer l’alcool est une exposition fiscale qui vous revient. Si vous pensez que votre système a facturé le mauvais taux, parlez à votre comptable de la correction des périodes passées avant de changer quoi que ce soit.
Trois reviennent sans cesse, et chacune est un choix de configuration, non un casse-tête fiscal.
1. Un taux uniforme de 12 % sur tout. Quelqu’un a saisi une seule « taxe C.-B. » de 5 % de TPS plus 7 % de TVP le premier jour, parce que c’était le plus rapide. Les repas sont surfacturés de 7 points, l’alcool est sous-facturé de 3, et les pourboires reçoivent une TVP qu’ils ne devraient jamais porter.
2. De la TVP sur le pourboire automatique. Les frais de service ont été créés comme un article de menu ordinaire et ont hérité de la règle de TVP par défaut. Ils ont besoin de leur propre profil de taxe : TPS oui, TVP non.
3. L’alcool dans la même catégorie que la nourriture. Cocktails, bière et vin sont saisis sous « Boissons » à côté du café et du thé, et la catégorie n’a qu’un taux. Soit le café reçoit la TVP, soit le vin ne la reçoit pas. L’alcool et les boissons sans alcool exigent des catégories distinctes, et les boissons gazeuses doivent être vérifiées selon la règle de 7 %.
Les menus à forfait en ajoutent une quatrième : les ensembles qui comprennent une boisson. La caisse doit isoler la juste valeur marchande de l’alcool.
Les frais de logiciel sont un sujet à part. La page du gouvernement de la C.-B. sur les logiciels indique que le logiciel-service (SaaS) est taxable quand il est utilisé sur un appareil électronique normalement situé en C.-B., et donne l’abonnement mensuel comme exemple où la TVP s’applique aux frais mensuels (gouvernement de la Colombie-Britannique). Vérifiez si votre soumission de caisse est avant ou après taxes.
Rattachez la règle fiscale à la catégorie d’article, pas à l’addition. Une catégorie « Nourriture » porte la TPS seulement. Une catégorie « Alcool » porte la TPS et 10 % de TVP. Une catégorie « Frais de service » porte la TPS et aucune TVP. La saisie du pourboire par le client ne porte aucune taxe. Chaque article hérite alors de la bonne règle sans que personne n’y pense.
C’est surtout important à trois endroits :
Notre équipe de Vancouver peut passer en revue vos catégories de menu avec vous pendant la mise en place.
Saisissez cinq commandes d’essai avant le service, sur une table de formation, comparez chacune à une calculatrice et gardez les impressions.
Si une commande ne concorde pas avec votre calcul, corrigez la catégorie avant d’imprimer un autre reçu.
Non. La province indique que les ventes d’aliments destinés à la consommation humaine sont exemptées, y compris les repas, le café et les grignotines. Les boissons gazeuses font exception et sont indiquées à 7 % (gouvernement de la Colombie-Britannique).
10 %, indiqué comme élément distinct sur le reçu. Cela couvre la bière, les cidres et les panachés, les cocktails, les spiritueux, les liqueurs, le vin et toute boisson de plus de 1 % d’alcool.
Pas de TVP, mais oui à la TPS. La province indique que les pourboires obligatoires ne font pas partie du prix d’achat, et l’ARC indique qu’un montant obligatoire ou suggéré ajouté à l’addition est assujetti à la TPS/TVH (Agence du revenu du Canada).
Oui. L’ARC indique 5 % de TPS pour la C.-B., et sa politique sur les établissements de restauration précise qu’un établissement dont les ventes d’aliments et de boissons sont presque toutes taxables doit percevoir la TPS/TVH sur toutes ces ventes. Cette politique date du 17 décembre 2008 : confirmez-la auprès des directives actuelles de l’ARC (Agence du revenu du Canada).
Parce que quelqu’un a saisi un seul taux combiné à la configuration. Douze pour cent, c’est 5 % de TPS plus 7 % de TVP, et le 7 % ne s’applique pas aux repas. Passez à des règles par catégorie d’article et faites les cinq commandes d’essai.
Trois lignes, trois traitements. Les repas sont exemptés de TVP. L’alcool porte 10 % de TVP. Un pourboire obligatoire ne porte pas de TVP, mais il porte 5 % de TPS. La TVP doit figurer sur sa propre ligne.
Les erreurs sont des erreurs de configuration. Un taux uniforme de 12 % surfacture vos clients et sous-facture votre alcool. La TVP sur un pourboire automatique perçoit une taxe qui, selon la province, ne s’applique pas. Chacune disparaît quand la règle est rattachée à la catégorie d’article plutôt qu’à l’addition.
Ceci est de l’information générale tirée des pages du gouvernement de la C.-B. et de l’ARC citées ici, pas un conseil fiscal. Confirmez votre configuration auprès de votre comptable ou du ministère des Finances.
Vous voulez un second regard sur vos catégories de taxe avant le service de ce soir? Appelez notre équipe au 1 855 818-0058, ou réservez une démo et nous passerons votre menu en revue avec vous.
Réservez une démo
Un deuxième regard sur vos taxes ?
Réservez une démo et on passe une table de huit ligne par ligne, aux taux de la C.-B.
Écrit par
Wilson Wu
Chef des revenus, Snappy
Wilson Wu est chef des revenus chez Snappy, l'entreprise de technologie pour restaurants. Il est basé à Boston. Son premier emploi était en cuisine, et il passe sa carrière depuis à la croisée de la restauration et du logiciel, auprès de restaurateurs partout au Canada, sur les systèmes qui font rouler leur service. Il conçoit aussi la technologie dont il parle. Ses travaux d'ingénierie comprennent un agent de service à la clientèle propre à chaque établissement, qui répond aux clients avec les vraies heures, le vrai menu et les vrais prix du restaurant, déployé auprès de restaurants indépendants, ainsi qu'un modèle d'extraction documentaire qui lit les factures de fournisseurs et rapproche les numéros de facture des montants dûs. Il écrit ici sur ce qui change pendant un service occupé : la commande, les paiements, la fidélisation, le téléphone et les règles canadiennes qui les encadrent. Il détient un MBA de l'Université Duke et une maîtrise en informatique de Georgia Tech.
Profil LinkedInDémo sans engagement
Votre caisse facture-t-elle la TVP sur les repas ?
Apportez une addition récente et on vérifie chaque ligne : repas, alcool, pourboire et TPS.
Sur cette page
Accédez aux dernières données, tendances et conseils du secteur de la restauration